
Capacidade e recuperação da fonte
Compare a vazão, a temperatura, a pressão ou a demanda elétrica necessária com a capacidade da fonte em condições realistas. Inclua recarga, espera e resposta a falhas conforme os riscos do proprietário.
Identifique se as restrições de água, vapor, refrigeração, ar ou eletricidade estão no fornecimento, na distribuição, no ponto de uso ou na sobreposição de demandas.
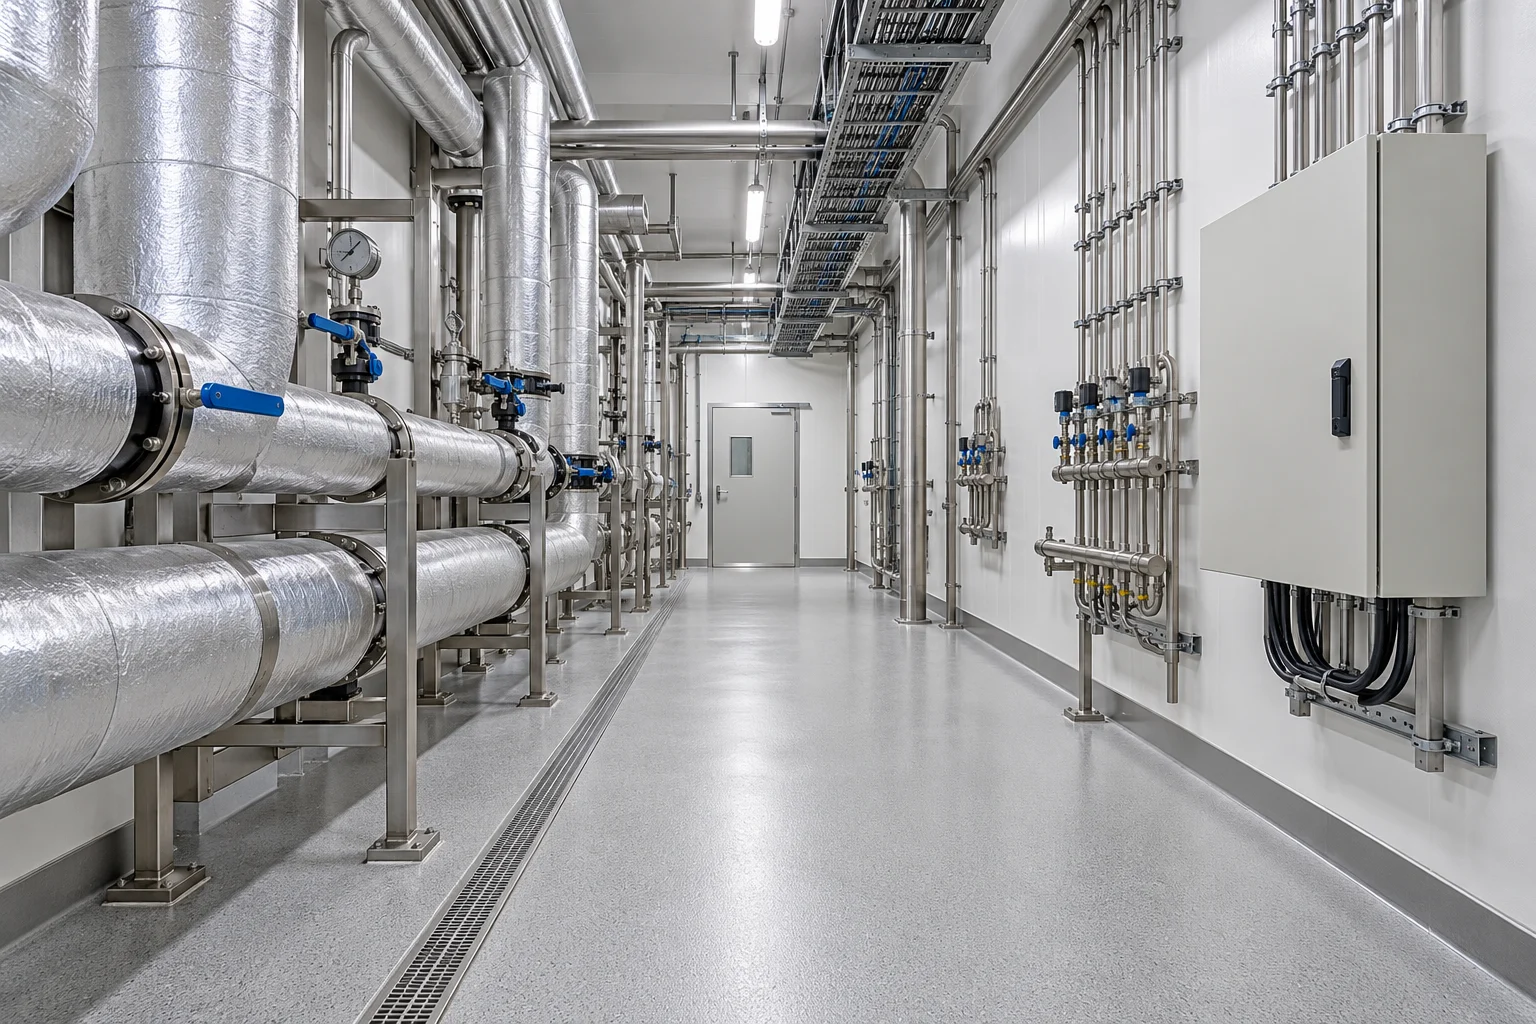
Comece pelo resultado para o negócio
A DPS pode coordenar os requisitos de utilidades com os equipamentos de produção, a tubulação, os controles e a instalação para atender às condições operacionais necessárias no ponto de uso. O valor está em dimensionar corretamente o investimento para corrigir restrições comprovadas, reduzir custos medidos quando possível e evitar a compra de capacidade de fornecimento que poderia ser substituída por uma correção na distribuição ou no cronograma.
Serviços de utilidades, escolha de refrigerantes, sistemas pressurizados, proteção elétrica, aprovações ambientais e trabalhos especializados exigem equipes qualificadas e escopo acordado. Não se alega economia universal de utilidades nem conformidade com normas a partir de uma mudança genérica de equipamento.
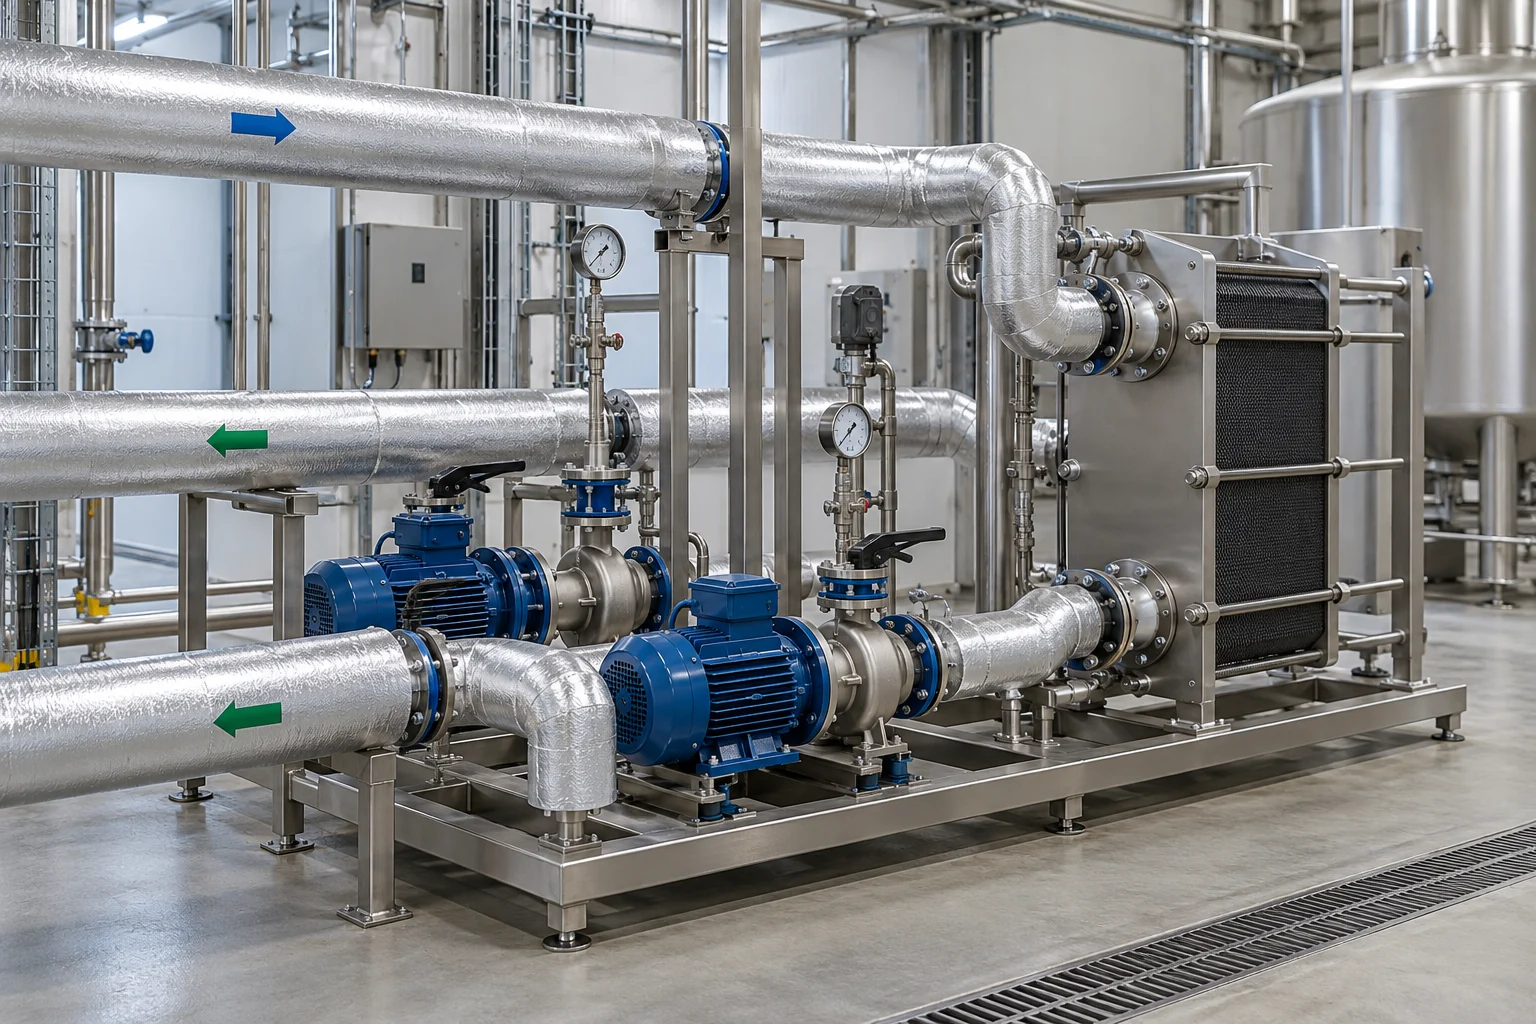
Compare a vazão, a temperatura, a pressão ou a demanda elétrica necessária com a capacidade da fonte em condições realistas. Inclua recarga, espera e resposta a falhas conforme os riscos do proprietário.
Verifique rotas, isolamento, perdas de pressão ou temperatura, condições de retorno, restrições e localização dos instrumentos. A fonte pode ter capacidade disponível enquanto o processo recebe condições inadequadas.
Mapeie ao longo do tempo os eventos de aquecimento e resfriamento da produção e de CIP. Conflitos breves podem determinar o desempenho mesmo quando o consumo diário total de energia ou água parece aceitável.
Inspecione as condições de fornecimento e retorno durante a restrição real e compare-as com as condições operacionais dos equipamentos.
Verifique quais eventos de higienização, produção e recuperação podem ser deslocados com segurança sem criar outra restrição.
Adicione equipamentos somente após definir toda a demanda atual e futura, a recuperação e as condições da distribuição.
Deslize horizontalmente para comparar todas as colunas ↔
| Sistema | Serviço operacional | Guia relevante da DPS | Confirme antes da compra |
|---|---|---|---|
| Infraestrutura de utilidades | Fonte, distribuição e ponto de uso devem atender ao serviço programado. | Planejamento de utilidades ↗ | Simultaneidade de picos, recuperação, isolamento, capacidade reserva e contingência. |
| Automação e instrumentação | Receitas, permissivos, visibilidade da sequência e interfaces acordadas. | Automação e controles ↗ | E/S, estados operacionais, tratamento de alarmes, backup, treinamento e responsabilidades. |
| Equipamentos CIP | Alimentação e retorno de limpeza projetados para os circuitos reais. | Sistemas CIP da DPS ↗ | Limites dos circuitos, serviço, materiais, utilidades, instrumentos e aceitação. |
| Instalação e integração em campo | Coordene os ativos mantidos e os pacotes dos OEMs especializados. | Instalação e integração ↗ | Escopo de trabalhos mecânicos, elétricos e de utilidades, isolamento, testes e transferência operacional. |
Use estas perguntas para escolher o plano de medições. O projeto real exige cálculos qualificados de carga, hidráulica, térmica e elétrica, conforme pertinente.
Deslize horizontalmente para comparar todas as colunas ↔
| Utilidade | Registro durante a restrição | Base de aceitação |
|---|---|---|
| Água quente / vapor | Vazão, temperaturas / pressões e recuperação durante carga simultânea | Condições necessárias na interface de processo definida. |
| Resfriamento / refrigeração | Perfil de carga, condições de abastecimento / retorno, ambiente e cronograma de degelo | Condições qualificadas de processo com carga simultânea acordada. |
| Ar comprimido | Pressão no ponto de uso, perfil de vazão, requisito de qualidade do ar e vazamentos | Qualidade necessária e pressão estável na demanda dos equipamentos. |
| Retorno de água e CIP | Vazões de abastecimento / retorno, temperatura, medição de produtos químicos e ralos | Circuito instalado acordado e base de verificação da qualidade. |
| Infraestrutura elétrica | Intervalo de demanda, cargas de partida, proteção e conjuntos planejados | Projeto qualificado, capacidade de serviço acordada e comissionamento verificado. |
Deslize horizontalmente para comparar todas as colunas ↔
| Condição observada | O que medir antes do projeto | Decisão da DPS / equipe | Base econômica |
|---|---|---|---|
| Interrupções de aquecimento / resfriamento | Registre demanda de processo e condições fornecidas na mesma base de tempo. | Compare alternativas de fonte, distribuição e sequência. | Margem de contribuição sustentada pela demanda, somente para capacidade liberada verificada. |
| Alto gasto de energia | Meça o consumo de linha de base e compare com produção equivalente. | Avalie recuperação, vazamentos, isolamento ou mudanças de controle. | Conta de energia efetivamente evitada na linha de base, após o custo de serviço adicional. |
| Conflito entre CIP e produção | Mapeie vazão, aquecimento e carga de retorno simultâneos. | Revise cronograma, distribuição e capacidade de fonte necessária. | Tempo de produção recuperado e economias de recursos de limpeza medidas de forma independente. |
| Proposta de expansão superdimensionada | Elabore perfis de picos e recuperação atuais / futuros. | Etape a capacidade e preserve interfaces práticas para expansão. | Capital evitado pertence à comparação de alternativas; não é automaticamente caixa anual. |
Meça a condição de produção e limpeza que apresenta falha. Compare mudanças de controle / distribuição com a expansão da fonte; depois planeje isolamento, serviços temporários e retomada.
Elabore listas de cargas de utilidades com base no cronograma de produção / CIP e nos requisitos qualificados dos conjuntos. Inclua variação da carga, recuperação, crescimento futuro, disponibilidade da fonte e rotas de distribuição.
Compare propostas com o mesmo serviço de produto, limites de responsabilidade dos fornecedores e base de aceitação. O valor abaixo é um exemplo transparente para planejamento, não uma faixa de preço de mercado, estimativa de fornecedor ou cotação da DPS.
| Categoria de custo | Valor presumido |
|---|---|
| Medição de utilidades / estudo de projeto | $45,000 |
| Componentes de fonte / distribuição | $200,000 |
| Tubulação, isolamento e instalação elétrica | $115,000 |
| Instrumentação e controles | $50,000 |
| Testes / comissionamento | $30,000 |
| Treinamento e encerramento | $10,000 |
| Escopo definido do projeto | $450,000 |
| Acréscimos separados no local / instalação | $75,000 |
| Contingência de capital (15%) | $78,750 |
| Custo separado e pontual de partida / parada | $35,000 |
| Capital de giro incremental | $10,000 |
| Desembolso inicial total | $648,750 |
O escopo definido pressupõe que frete aplicável, encargos de aquisição e impostos estejam incluídos na estimativa do proprietário. Acrescente explicitamente custos civis, terreno / estrutura, OEM, ambientais, de validação e licenciamento que faltarem. Preço real depende das condições do local e de campo, do serviço, do acesso à produção e do escopo cotado pelo fornecedor. Financiamento excluído.
Uma correção hipotética de utilidades libera 0,6 hora produtiva/dia. Com 250 dias, 1.000 kg bons/h e realização comercial de 60%, o modelo vende 90.000 kg adicionais/ano com margem de contribuição de $1,50/kg. Também pressupõe redução verificada de $60.000 na conta de energia da linha de base e redução de $10.000 em manutenção, menos $18.000 de custo fixo anual adicional. A planilha somente de energia abaixo testa um exemplo separado e não é somada automaticamente.
Calculado com estas premissas: benefício líquido anual estabilizado de $187.000; caixa líquido no primeiro ano de $135.750; retorno do investimento em caixa em 3,74 anos; VPL de cinco anos a 10% de $13,536. Altere as premissas abaixo para testar outro cenário.
Substitua os valores ilustrativos por valores próprios medidos ou cotados. O modelo antes de impostos, desalavancado e de cinco anos usa kg aprovados, contribuição limitada pela demanda e economias da operação-base verificadas separadamente; não é uma cotação de projeto.
Todos os valores padrão são ilustrativos. O caso padrão é uma melhoria em planta em operação, não uma cotação para uma nova planta. Para uma nova operação, defina as economias da operação-base como zero e informe todos os custos operacionais e de capital adicionais.
Inclui contingência, partida e capital de giro
Caixa operacional incremental antes de impostos
Inclui a premissa de rampa do primeiro ano
Com desconto anual de 10%
Benefício líquido anual ÷ investimento inicial em caixa
Ganho acumulado líquido ÷ investimento inicial em caixa
Vendas incrementais modeladas: 90.000 kg/ano com margem de contribuição de $1,50/kg. O cenário-base tem VPL não negativo em cinco anos à taxa de desconto selecionada. Caixa líquido no primeiro ano: $135,750.
Realização necessária para atingir o retorno operacional-alvo
54.3%
Realização mínima da capacidade para retorno operacional do caixa em 4 anos; exclui recuperação terminal. A demanda e a margem unitária também precisam se confirmar.
A exportação CSV é local. Nenhuma entrada é enviada.
Deslize o gráfico para comparar os cinco anos ↔
Deslize horizontalmente para comparar todas as colunas ↔
| Ano | Caixa líquido | Caixa acumulado | Caixa descontado |
|---|---|---|---|
| Inicial | −$648,750 | −$648,750 | −$648,750 |
| Ano 1 | $135,750 | −$513,000 | $123,409 |
| Ano 2 | $187,000 | −$326,000 | $154,545 |
| Ano 3 | $187,000 | −$139,000 | $140,496 |
| Ano 4 | $187,000 | $48,000 | $127,724 |
| Ano 5 | $187,000 | $235,000 | $116,112 |
Deslize horizontalmente para comparar todas as colunas ↔
| Caso | Benefício anual | VPL | Retorno do caixa |
|---|---|---|---|
| Cenário desfavorável | $133,000 | −$299,644 | Além de 5 anos |
| Base | $187,000 | $13,536 | 3,74 anos |
| Cenário favorável | $217,000 | $120,442 | 3,26 anos |
Cenário desfavorável: custos de instalação e do local +20%, realização ×0,75 e contribuição unitária reduzida em 20% de seu valor absoluto. Cenário favorável: realização ×1.15, limitada a 100%, e contribuição unitária aumentada em 10% de seu valor absoluto. O limite de demanda continua valendo.
Caixa inicial = (escopo definido do projeto + acréscimos no local) × (1 + contingência) + custo separado de partida / parada + capital de giro. Por conservadorismo, a contingência é considerada integralmente desembolsada no início.
kg incrementais vendidos = min(dias × horas recuperadas/dia × kg aprovados/h na restrição × realização, demanda incremental). Contribuição = kg incrementais vendidos × (preço líquido − custo variável incremental). Mão de obra, energia e embalagem do novo volume integram esse custo variável.
O benefício de materiais da operação-base usa o percentual verificado de compras efetivamente evitadas, com produção aprovada inalterada. Não é a subtração direta de duas taxas de perda. Conte cada kg recuperado uma única vez, como economia de caixa aplicável ou contribuição incremental.
Benefício líquido anual = contribuição + economias de caixa da operação-base realizadas de forma independente − custo fixo operacional adicional. No primeiro ano, os benefícios brutos são escalados pelo fator de rampa, mas o custo fixo operacional adicional é pago integralmente. Não conte também a mesma perda de partida no valor pontual de partida.
ROI do caixa = benefício líquido anual / caixa inicial. ROI líquido em cinco anos = (entradas de caixa em cinco anos − caixa inicial) / caixa inicial. VPL = −caixa inicial + Σ fluxo de caixa(t)/(1 + taxa de desconto)^t. O retorno usa o fluxo de caixa anual com interpolação linear no ano de recuperação. O cálculo do limite exclui a recuperação terminal do capital de giro.
Este é um horizonte de avaliação de cinco anos, não a vida útil total do ativo. Não são modelados impostos, dívida, depreciação, subsídios, reajustes, revenda do ativo ou capital adicional para reposição. Inclua custos recorrentes de serviço nas despesas operacionais e use um orçamento mensal detalhado para a aprovação formal do investimento.
Este é um caso didático independente, somente de energia: 2.500.000 kWh × 14% × $0,12 resulta em redução bruta de $42.000 na linha de base, menos $6.000 de serviço = $36.000 líquidos/ano. O ROI principal usa uma premissa separada de $60.000 de economia bruta de energia na linha de base e $18.000 de custo fixo operacional adicional total. Não combine os dois casos nem deduza novamente a taxa de serviço da planilha restrita. Tarifas de demanda e faixas tarifárias exigem um modelo separado da fatura.
Use produtos representativos, restrições medidas e limites documentados de utilidades / limpeza. Defina cada interface entre fornecedor e proprietário.
Planeje FAT / SAT, instrumentos, receitas, permissivos, verificações de qualidade e intertravamentos com as etapas anteriores / seguintes, conforme o escopo.
Após a estabilização, compare produtos e condições operacionais equivalentes. Reconcilie a produção adicional com as vendas e as economias da operação-base com compras, contas e folha de pagamento reais.
Escopo publicado / contexto do projeto
As descrições de casos publicados pela DPS sobre sorvetes e panificação de tortas incluem trabalhos de utilidades e infraestrutura. Elas demonstram contexto de integração relevante. Condições das unidades, janelas de execução e resultados não são referências de preço ou economia para este projeto hipotético de utilidades.
Deslize horizontalmente para comparar todas as colunas ↔
| Decisão | Intervenção direcionada | Substituição mais ampla / nova operação |
|---|---|---|
| Restrição | Uma lacuna medida pode ser corrigida mantendo os ativos existentes. | O envelope operacional verificado não atende aos requisitos de produto, demanda ou confiabilidade. |
| Escopo de custos | Inclua engenharia, interfaces, parada, comissionamento e riscos dos ativos mantidos. | Inclua todos os sistemas novos, obras no local / instalação, OEMs, utilidades, rampa e capital de giro. |
| Benefício | Somente contribuição incremental e custos realmente evitados em comparação com a operação atual. | Contribuição respaldada pela demanda menos o custo operacional adicional total, frente à alternativa acordada. |
| Aceitação | Verifique o serviço alterado e seu efeito na linha completa. | Verifique a nova linha integrada e a prontidão do proprietário para operá-la. |
Prepare as informações abaixo, exporte as premissas que modelou e converse com a DPS sobre as dúvidas. Uma variável não medida é uma questão a resolver, não motivo para inventar precisão.
Os dados da lista e do modelo permanecem neste navegador até você optar por compartilhá-los.
A visão geral de cenários de fabricação questiona se as restrições de utilidades decorrem da demanda, fonte, distribuição ou sequência antes de adicionar capacidade instalada. Os casos de energia e capacidade desta página são ilustrações editáveis independentes dessa decisão.
Premissas do guia revisadas em 26 de outubro de 2026. As equipes qualificadas do local / produto estabelecem os requisitos regulatórios e de segurança de alimentos; este guia não prescreve um processo validado.
Defina a base de projeto das utilidades de uma fábrica de alimentos a partir dos eventos operacionais, picos simultâneos, condições de fornecimento, capacidade futura e interfaces claras entre pacotes.
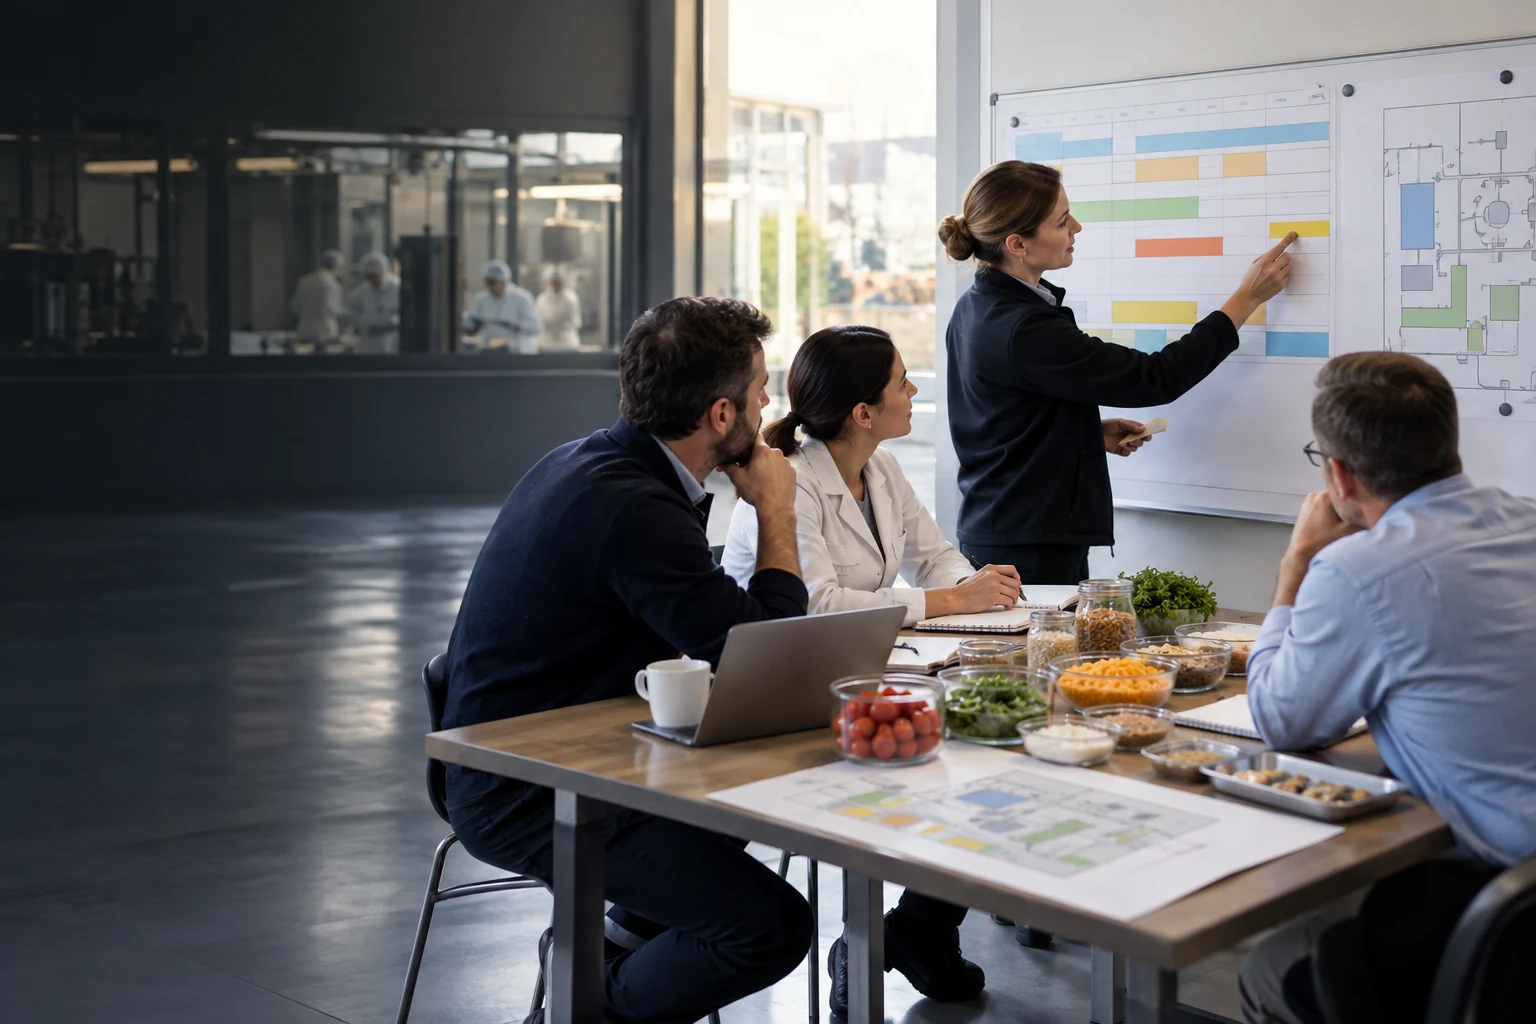
Compare a capacidade de pico das utilidades, o sequenciamento e os reservatórios de compensação por meio de um modelo de cargas ao longo do tempo, das interfaces CIP da DPS e de um caso de modernização relatado com interligações por etapas.
Confirme a disponibilidade de utilidades antes de comprar um terreno: condições necessárias, evidências do provedor, escopo da conexão, responsabilidades por atualizações e prazos de decisão.