
Responsabilidade e versões das receitas
Defina quem pode elaborar, aprovar, liberar e alterar parâmetros. Separe a formulação mestre das etapas executáveis específicas do equipamento e dos ajustes permitidos ao operador.
Defina receitas aprovadas, identificação de materiais, adições reais, eventos da batelada e tratamento de exceções antes de selecionar outra tela de relatórios.
Comece pelo resultado para o negócio
Um projeto de gestão de receitas é útil quando a planta não consegue conectar de modo confiável a fórmula aprovada, a execução real, os lotes de materiais e a batelada aprovada. A DPS pode coordenar requisitos do processo, instrumentos, controles e interfaces de dados acordadas. O valor vem de menos erros operacionais comprovadamente e de registros úteis, não da coleta de mais tags nem de alegações de conformidade regulatória automática.
Acorde software, licenças, APIs dos sistemas existentes, titularidade dos dados, retenção, permissões de contas e limites de suporte. A equipe de qualidade / regulatória do proprietário define requisitos aplicáveis de registros e liberação; uma plataforma de receitas ou relatórios não estabelece certificação por si só.
Defina quem pode elaborar, aprovar, liberar e alterar parâmetros. Separe a formulação mestre das etapas executáveis específicas do equipamento e dos ajustes permitidos ao operador.
Mapeie identificadores de recebimento, contêineres, adições, transferências, divisões, retrabalho e embalagem. Decida quais eventos reais conectam a identidade do lote à batelada acabada e como resolver exceções.
Especifique registros de data e hora, quantidades, unidades, fonte, qualidade dos dados e retenção para uma finalidade operacional. Medições ausentes ou desatualizadas devem continuar distinguíveis de um zero real.
Converta a sequência de produção aprovada em parâmetros autorizados e decisões do operador.
Defina as fontes necessárias e a integridade do registro antes de escolher visualizações ou formatos de relatório.
Coordene a rastreabilidade entre sistemas existentes de materiais, processos e negócios.
Deslize horizontalmente para comparar todas as colunas ↔
| Sistema | Serviço operacional | Guia relevante da DPS | Confirme antes da compra |
|---|---|---|---|
| Instrumentação e controles | Execute a sequência acordada e registre estados relevantes do equipamento. | Automação e controles ↗ | E/S, alarmes, autoridade sobre receitas, backups e testes de aceitação. |
| Interfaces de medição e materiais | Conecte quantidades reais e identidade dos materiais. | Engenharia de processos ↗ | Base de balança / medidor, tolerância da receita e fluxo de trabalho do operador. |
| Interfaces do OEM e de campo | Conecte o equipamento selecionado à linha operacional existente. | Instalação e integração ↗ | Interfaces mecânicas, elétricas, de software, acesso ao local e aceitação integrada. |
| Engenharia de processos | Transforme requisitos medidos em uma especificação de serviço e interfaces. | Engenharia de processos ↗ | Envelope real do produto, dados de base, testes qualificados e responsabilidades. |
Essas funções se sobrepõem, mas respondem a diferentes questões operacionais. Defina cada uma antes de combinar orçamentos de software.
Deslize horizontalmente para comparar todas as colunas ↔
| Decisão | O que comparar | Evidências de aceitação |
|---|---|---|
| Controle de receitas | Que sequência e parâmetros aprovados podem ser executados? | Versão, autoridade, adições, exceções e testes de recuperação. |
| Registro de batelada | O que realmente aconteceu com esta batelada? | Eventos confiáveis com data e hora, quantidades medidas e disposição. |
| Genealogia | Quais lotes de materiais / retrabalho estão ligados a quais produtos? | Mapeamento de fluxos reais entre sistemas de origem e cenários de divisão / mescla. |
Deslize horizontalmente para comparar todas as colunas ↔
| Condição observada | O que medir antes do projeto | Decisão da DPS / equipe | Base econômica |
|---|---|---|---|
| Versão ou adição incorreta | Registre desvios e consequências reais. | Defina autoridade da receita e medição. | Economias verificadas em compras / retrabalho. |
| Carga de registros manuais | Cronometre tarefas reais e equipe remunerada. | Automatize captura adequada e confiável de eventos. | Custo pago efetivamente evitado, não realocação genérica. |
| Eventos de batelada sem explicação | Compare registros com os estados da planta. | Melhore fonte / registro de data e hora / tratamento de exceções. | Resolução útil de falhas e custo pago medido de forma independente. |
| Genealogia complexa de materiais | Mapeie divisões, transferências e retrabalho reais. | Acorde identificadores e limites dos sistemas. | Evidência operacional; não invente economias de recolhimento ou multas. |
Revise receitas atuais, soluções manuais, instrumentos e erros reais antes de escolher uma plataforma. Preserve identificadores e interfaces compatíveis, explicitando regras de alteração / recuperação.
Defina identidade do material, autoridade da receita, estados da batelada e finalidade dos relatórios junto com o projeto de processo. Inclua software, instrumentos, qualificação / testes, custo fixo de suporte e equipe do proprietário.
Compare propostas com o mesmo serviço de produto, limites de responsabilidade dos fornecedores e base de aceitação. O valor abaixo é um exemplo transparente para planejamento, não uma faixa de preço de mercado, estimativa de fornecedor ou cotação da DPS.
| Categoria de custo | Valor presumido |
|---|---|
| Engenharia de aplicação e análise do serviço pelo fornecedor | $50,000 |
| Componentes definidos de equipamento / instrumentação | $181,000 |
| Instalação mecânica e elétrica em campo | $92,000 |
| Desenvolvimento de controles e interfaces | $55,000 |
| Comissionamento / suporte acordado para aceitação | $25,000 |
| Treinamento, documentação e transferência | $17,000 |
| Escopo definido do projeto | $420,000 |
| Acréscimos separados no local / instalação | $20,000 |
| Contingência de capital (15%) | $66,000 |
| Custo separado e pontual de partida / parada | $30,000 |
| Capital de giro incremental | $10,000 |
| Desembolso inicial total | $546,000 |
O escopo definido pressupõe que frete aplicável, encargos de aquisição e impostos estejam incluídos na estimativa do proprietário. Acrescente explicitamente custos civis, terreno / estrutura, OEM, ambientais, de validação e licenciamento que faltarem. Preço real depende das condições do local e de campo, do serviço, do acesso à produção e do escopo cotado pelo fornecedor. Financiamento excluído.
Caso hipotético para avaliação: 250 dias × 0,25 hora útil equivalente/dia × 1.200 kg aprovados/h × realização de 60%, limitado a uma demanda incremental de 60.000 kg, resulta em 45.000 kg adicionais vendidos/ano. Preço líquido $4,5/kg menos custo variável incremental $2,9/kg gera contribuição de $1,6/kg. Economias verificadas nas compras da operação-base: $5.000; economias realizadas na folha de pagamento: $8.000; energia: $0; recursos de limpeza: $3.000; manutenção: $4.000 por ano. Deduzir $25.000 de custo fixo operacional adicional. O escopo pressupõe melhorias verificadas em receitas / registros e produção liberada útil de forma independente. Licença, suporte e outros custos fixos adicionais estão incluídos no valor anual de $25.000; não presuma que todo tempo liberado elimina folha de pagamento.
Calculado com essas premissas: benefício líquido anual estabilizado de $67.000; caixa líquido no primeiro ano de $30.200; retorno do caixa em mais de 5 anos; VPL em cinco anos, a 10%, de −$325,472. Altere as premissas abaixo para avaliar outro caso.
Substitua os valores ilustrativos por valores próprios medidos ou cotados. O modelo antes de impostos, desalavancado e de cinco anos usa kg aprovados, contribuição limitada pela demanda e economias da operação-base verificadas separadamente; não é uma cotação de projeto.
Todos os valores padrão são ilustrativos. O caso padrão é uma melhoria em planta em operação, não uma cotação para uma nova planta. Para uma nova operação, defina as economias da operação-base como zero e informe todos os custos operacionais e de capital adicionais.
Inclui contingência, partida e capital de giro
Caixa operacional incremental antes de impostos
Inclui a premissa de rampa do primeiro ano
Com desconto anual de 10%
Benefício líquido anual ÷ investimento inicial em caixa
Ganho acumulado líquido ÷ investimento inicial em caixa
Vendas incrementais modeladas: 45.000 kg/ano com contribuição de $1,60/kg. O caso-base não alcança o retorno descontado exigido em cinco anos. Caixa líquido no primeiro ano: $30,200.
Realização necessária para atingir o retorno operacional-alvo
Inviável
Demanda, tempo, contribuição ou outros benefícios de caixa não atingem a meta de 4 anos com essas premissas.
A exportação CSV é local. Nenhuma entrada é enviada.
Deslize o gráfico para comparar os cinco anos ↔
Deslize horizontalmente para comparar todas as colunas ↔
| Ano | Caixa líquido | Caixa acumulado | Caixa descontado |
|---|---|---|---|
| Inicial | −$546,000 | −$546,000 | −$546,000 |
| Ano 1 | $30,200 | −$515,800 | $27,455 |
| Ano 2 | $67,000 | −$448,800 | $55,372 |
| Ano 3 | $67,000 | −$381,800 | $50,338 |
| Ano 4 | $67,000 | −$314,800 | $45,762 |
| Ano 5 | $67,000 | −$247,800 | $41,602 |
Deslize horizontalmente para comparar todas as colunas ↔
| Caso | Benefício anual | VPL | Retorno do caixa |
|---|---|---|---|
| Cenário desfavorável | $38,200 | −$525,374 | Além de 5 anos |
| Base | $67,000 | −$325,472 | Além de 5 anos |
| Cenário favorável | $86,080 | −$260,082 | Além de 5 anos |
Cenário desfavorável: custos de instalação e do local +20%, realização ×0,75 e contribuição unitária reduzida em 20% de seu valor absoluto. Cenário favorável: realização ×1.15, limitada a 100%, e contribuição unitária aumentada em 10% de seu valor absoluto. O limite de demanda continua valendo.
Caixa inicial = (escopo definido do projeto + acréscimos no local) × (1 + contingência) + custo separado de partida / parada + capital de giro. Por conservadorismo, a contingência é considerada integralmente desembolsada no início.
kg incrementais vendidos = min(dias × horas recuperadas/dia × kg aprovados/h na restrição × realização, demanda incremental). Contribuição = kg incrementais vendidos × (preço líquido − custo variável incremental). Mão de obra, energia e embalagem do novo volume integram esse custo variável.
O benefício de materiais da operação-base usa o percentual verificado de compras efetivamente evitadas, com produção aprovada inalterada. Não é a subtração direta de duas taxas de perda. Conte cada kg recuperado uma única vez, como economia de caixa aplicável ou contribuição incremental.
Benefício líquido anual = contribuição + economias de caixa da operação-base realizadas de forma independente − custo fixo operacional adicional. No primeiro ano, os benefícios brutos são escalados pelo fator de rampa, mas o custo fixo operacional adicional é pago integralmente. Não conte também a mesma perda de partida no valor pontual de partida.
ROI do caixa = benefício líquido anual / caixa inicial. ROI líquido em cinco anos = (entradas de caixa em cinco anos − caixa inicial) / caixa inicial. VPL = −caixa inicial + Σ fluxo de caixa(t)/(1 + taxa de desconto)^t. O retorno usa o fluxo de caixa anual com interpolação linear no ano de recuperação. O cálculo do limite exclui a recuperação terminal do capital de giro.
Este é um horizonte de avaliação de cinco anos, não a vida útil total do ativo. Não são modelados impostos, dívida, depreciação, subsídios, reajustes, revenda do ativo ou capital adicional para reposição. Inclua custos recorrentes de serviço nas despesas operacionais e use um orçamento mensal detalhado para a aprovação formal do investimento.
Os valores padrão geram $5.000 de economia bruta anual em compras, em linha com o componente principal de materiais. A despesa de $1.000 com testes / descarte está incluída nos $25.000 de custo fixo adicional principal; esta planilha mostra $4.000 líquidos.
Use produtos representativos, restrições medidas e limites documentados de utilidades / limpeza. Defina cada interface entre fornecedor e proprietário.
Planeje FAT / SAT, instrumentos, receitas, permissivos, verificações de qualidade e intertravamentos com as etapas anteriores / seguintes, conforme o escopo.
Após a estabilização, compare produtos e condições operacionais equivalentes. Reconcilie a produção adicional com as vendas e as economias da operação-base com compras, contas e folha de pagamento reais.
Escopo publicado / contexto do projeto
A DPS oferece publicamente engenharia de processos, equipamentos configurados, controles e serviços de instalação / integração. Os links de origem confirmam o escopo pertinente. Os valores, mudanças de tempo, reduções de recursos e retornos apresentados são premissas hipotéticas originais, não resultados alcançados por clientes da DPS.
Deslize horizontalmente para comparar todas as colunas ↔
| Decisão | Intervenção direcionada | Substituição mais ampla / nova operação |
|---|---|---|
| Restrição | Uma lacuna medida pode ser corrigida mantendo os ativos existentes. | O envelope operacional verificado não atende aos requisitos de produto, demanda ou confiabilidade. |
| Escopo de custos | Inclua engenharia, interfaces, parada, comissionamento e riscos dos ativos mantidos. | Inclua todos os sistemas novos, obras no local / instalação, OEMs, utilidades, rampa e capital de giro. |
| Benefício | Somente contribuição incremental e custos realmente evitados em comparação com a operação atual. | Contribuição respaldada pela demanda menos o custo operacional adicional total, frente à alternativa acordada. |
| Aceitação | Verifique o serviço alterado e seu efeito na linha completa. | Verifique a nova linha integrada e a prontidão do proprietário para operá-la. |
Prepare as informações abaixo, exporte as premissas que modelou e converse com a DPS sobre as dúvidas. Uma variável não medida é uma questão a resolver, não motivo para inventar precisão.
Os dados da lista e do modelo permanecem neste navegador até você optar por compartilhá-los.
A Siemens descreve receitas, relatórios de batelada e interfaces de dados para seus próprios produtos de automação. A referência ajuda a diferenciar funções; não é licença de software, parceria ou certificação da DPS, nem promessa de que um local existente possa implementar todas as funções sem trabalho de integração.
Premissas do guia revisadas em 26 de outubro de 2026. As equipes qualificadas do local / produto estabelecem os requisitos regulatórios e de segurança de alimentos; este guia não prescreve um processo validado.
Defina narrativas de automação, receitas, permissivos, funções de dados e interfaces OEM antes de comprar equipamentos; inclui exemplo de cenário de aceitação.
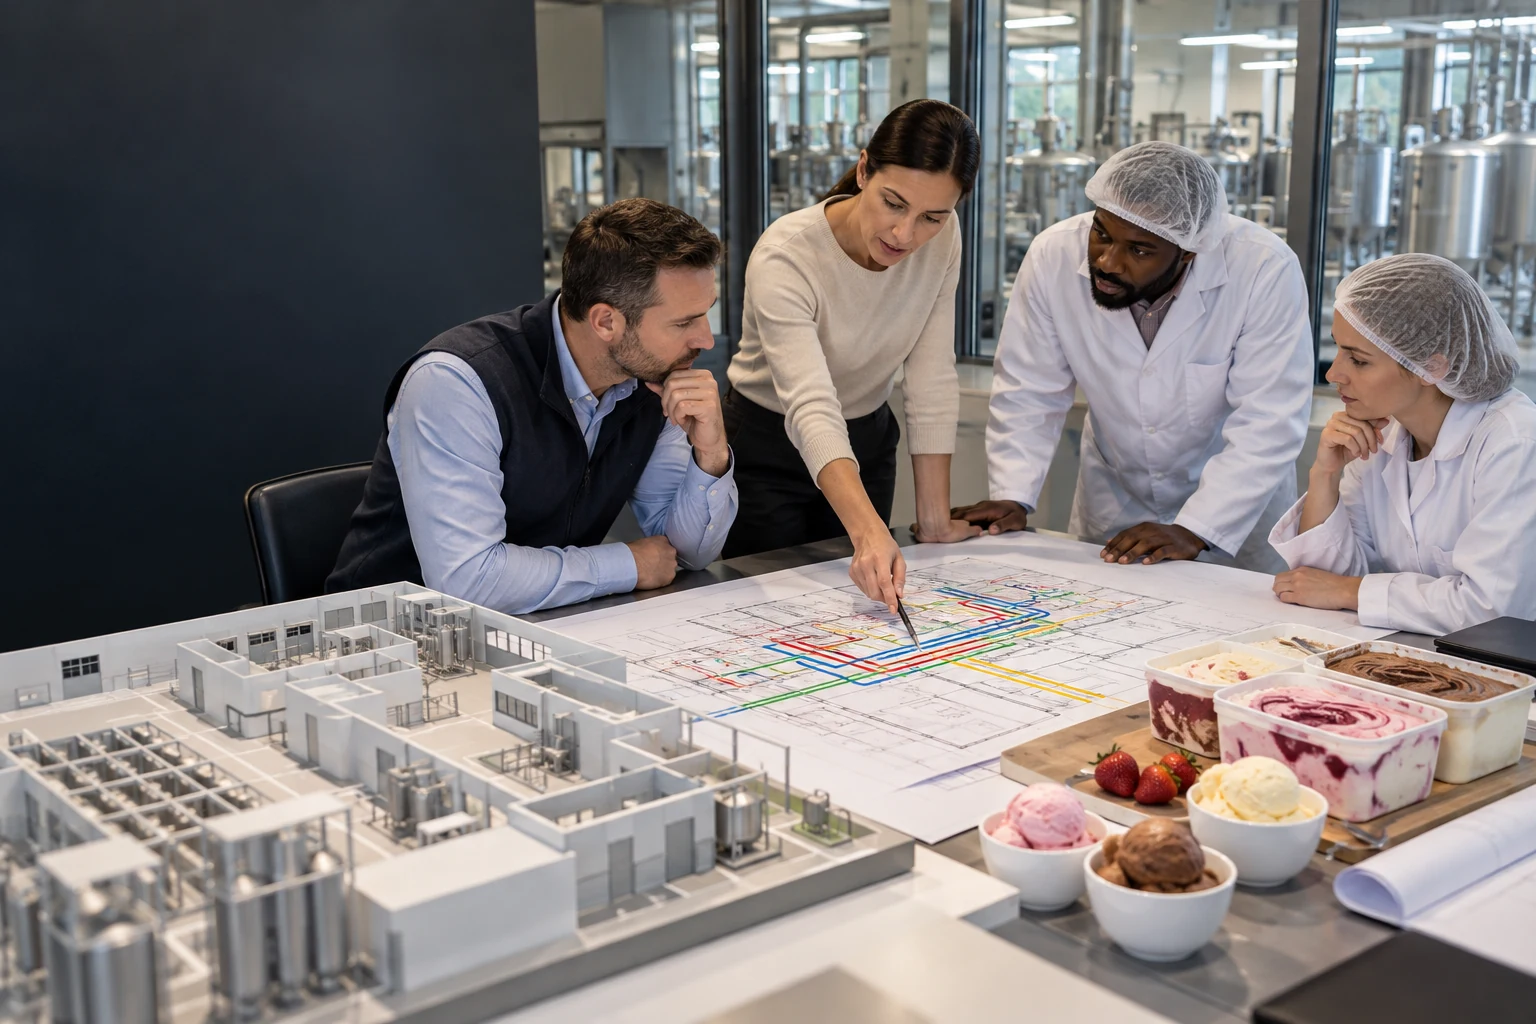
Elabore uma matriz de interfaces para fábrica de alimentos que abranja edifício, processo, utilidades e controles, aplicando uma lição de integração de quatro sistemas e identificando explicitamente os responsáveis.
Defina a aceitação de desempenho da fábrica de alimentos por produto, embalagem, tempo de operação e produção vendável, diferenciando a liberação por etapas da aceitação do sistema completo.